
Mẫu hoàn thuế GTGT mới nhất hiện nay và cách điền là một trong những vấn đề quan trọng mà các doanh nghiệp cần nắm rõ để đảm bảo tuân thủ đúng quy định pháp luật và tối ưu hóa lợi ích tài chính. Hãy cùng ACC Đồng Nai tìm hiểu chi tiết về quy trình này để đảm bảo tuân thủ và hiệu quả.
1. Thông tin chi tiết về mẫu hoàn thuế GTGT mới nhất hiện nay và cách điền
Việc nắm rõ mẫu hoàn thuế GTGT mới nhất hiện nay và cách điền là bước đầu tiên để doanh nghiệp thực hiện thủ tục hoàn thuế một cách suôn sẻ. Theo pháp luật Việt Nam hiện hành, các biểu mẫu liên quan đến hoàn thuế GTGT được quy định cụ thể, đặc biệt trong các văn bản như Luật Thuế giá trị gia tăng 2024 và các nghị định, thông tư hướng dẫn. Dưới đây là các thông tin chi tiết về mẫu hoàn thuế GTGT và cách điền chính xác.
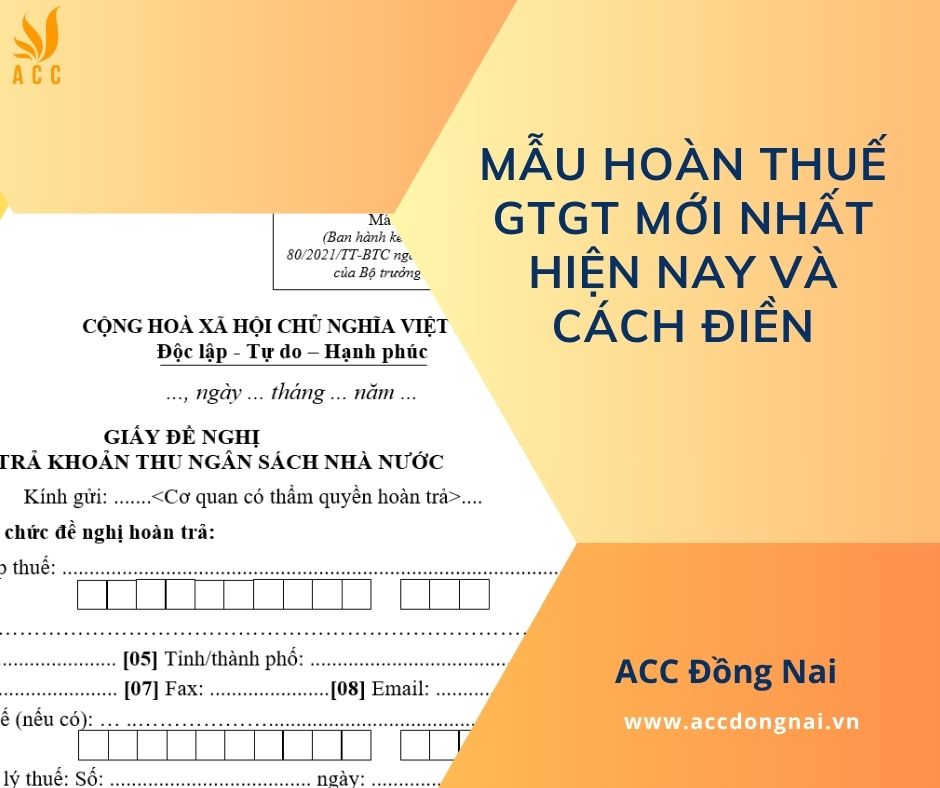
Mẫu hoàn thuế GTGT mới nhất hiện nay được sử dụng là Mẫu số 01/ĐNHT ban hành kèm theo Thông tư 80/2021/TT-BTC. Mẫu này được áp dụng cho các trường hợp đề nghị hoàn thuế GTGT, bao gồm cả hoàn thuế cho dự án đầu tư, xuất khẩu, hoặc các trường hợp đặc biệt khác. Doanh nghiệp cần chuẩn bị đầy đủ hồ sơ, bao gồm giấy đề nghị hoàn thuế và các chứng từ liên quan, để đảm bảo hồ sơ hợp lệ. Việc điền mẫu cần tuân thủ các hướng dẫn cụ thể để tránh sai sót, ví dụ như ghi rõ thông tin doanh nghiệp, số thuế đề nghị hoàn, và căn cứ pháp lý.
Cách điền mẫu 01/ĐNHT yêu cầu doanh nghiệp cung cấp thông tin chi tiết về kỳ tính thuế, số thuế GTGT đầu vào chưa khấu trừ, và các chứng từ liên quan. Doanh nghiệp cần chú ý đến các quy định tại Điều 15 Luật Thuế giá trị gia tăng 2024, hướng dẫn bởi Nghị định 181/2025/NĐ-CP, để xác định đúng các trường hợp được hoàn thuế. Ví dụ, doanh nghiệp xuất khẩu có số thuế GTGT đầu vào từ 300 triệu đồng trở lên cần chuẩn bị hợp đồng xuất khẩu và tờ khai hải quan để chứng minh.
2. Mẫu hoàn thuế GTGT mới nhất hiện nay
|
TÊN TỔ CHỨC ………………………… |
CỘNG HOÀ XÃ HỘI CHỦ NGHĨA VIỆT NAM Độc lập – Tự do – Hạnh phúc |
|
Số:…………………………. |
…, ngày … tháng … năm … |
GIẤY ĐỀ NGHỊ
HOÀN TRẢ KHOẢN THU NGÂN SÁCH NHÀ NƯỚC
Kính gửi: …….<Cơ quan có thẩm quyền hoàn trả>….
I- Thông tin về tổ chức đề nghị hoàn trả:
[01] Tên người nộp thuế: …………………………………………………………………………………
[02] Mã số thuế:
[03] Địa chỉ: ………………………………………………………………………….
[04] Quận/huyện: …………………. [05] Tỉnh/thành phố: …………………………………………
[06] Điện thoại: ……………………. [07] Fax: ………………….[08] Email: …………………….
[09] Tên đại lý thuế (nếu có): … ..……………………………………………………………….
[10] Mã số thuế:
[11] Hợp đồng đại lý thuế: Số: ………………………………. ngày: ………………………………
II- Nội dung đề nghị hoàn trả khoản thu ngân sách nhà nước (NSNN):
1. Thông tin về khoản thu đề nghị hoàn trả:
|
STT |
Loại thuế |
Kỳ đề nghị hoàn thuế |
Mã giao dịch điện tử của hồ sơ khai thuế đề nghị hoàn |
Số tiền đề nghị hoàn trong kỳ (VNĐ) |
Trường hợp đề nghị hoàn thuế |
Ghi chú |
|
|
Từ kỳ |
Đến kỳ |
||||||
|
(1) |
(2) |
(3) |
(4) |
(5) |
(6) |
(7) |
(8) |
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
Tổng cộng |
|
|
|
|
|
|
|
2. Hình thức đề nghị hoàn trả:
2.1. Bù trừ cho khoản phải nộp NSNN:
|
STT |
Mã số thuế |
Mã định danh khoản phải nộp (nếu có) |
Cơ quan quản lý thu |
Nội dung kinh tế (tiểu mục) |
Kỳ thuế |
Số tiền đề nghị bù trừ (VNĐ) |
Ghi chú |
|
|
(1) |
(2) |
(3) |
(4) |
(5) |
(6) |
(7) |
(8) |
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
Cộng theo mã số thuế, cơ quan quản lý thu, nội dung kinh tế |
|
|
||||||
|
Tổng cộng |
|
|
|
|
|
|
||
2.2. Hoàn trả trực tiếp:
Hình thức hoàn trả:
Chuyển khoản: Tên chủ tài khoản…………………………………
Tài khoản số: ………………………………………………………………… Tại Ngân hàng (KBNN)……………………………
Tiền mặt:
Tên người nhận tiền:…………………………………………………………………………
CMND/CCCD/ Hộ chiếu số: ……………………………. Ngày cấp: …../ …../ …..
Nơi cấp: ………………………………………………………………………………………..
Nơi nhận tiền hoàn thuế: Kho bạc Nhà nước ………………………………………………
III- Tài liệu gửi kèm: (ghi rõ tên tài liệu, bản chính, bản sao)
1. …………………………………………………………………………………………
2. …………………………………………………………………………………………
Tôi cam đoan số liệu khai trên là đúng và chịu trách nhiệm trước pháp luật về số liệu đã khai./.
|
NHÂN VIÊN ĐẠI LÝ THUẾ Họ và tên:……………………….. Chứng chỉ hành nghề số:…… |
NGƯỜI NỘP THUẾ hoặc ĐẠI DIỆN HỢP PHÁP CỦA NGƯỜI NỘP THUẾ (Chữ ký, ghi rõ họ tên; chức vụ và đóng dấu (nếu có)/Ký điện tử) |
Ghi chú:
– “Trường hợp đề nghị hoàn thuế”: Ghi rõ đề nghị hoàn trả theo quy định tại điểm, khoản, Điều của văn bản quy phạm pháp luật có liên quan;
– “Ghi chú” tại mục bù trừ: Ghi rõ phải nộp theo văn bản của Kiểm toán nhà nước, Thanh tra tài chính, Thanh tra chính phủ, cơ quan có thẩm quyền khác (nếu có);
>>> Tải ngay: Mẫu hoàn thuế GTGT mới nhất hiện nay tại đây!
Xem thêm: Thời điểm xác định doanh thu tính thuế GTGT theo quy định
3. Quy định pháp luật về hoàn thuế GTGT
Hiểu rõ các quy định pháp luật liên quan đến hoàn thuế GTGT là yếu tố quan trọng để đảm bảo doanh nghiệp thực hiện đúng quy trình. Pháp luật Việt Nam hiện hành, đặc biệt là Luật Thuế giá trị gia tăng 2024 và các văn bản hướng dẫn như Nghị định 181/2025/NĐ-CP, đã cập nhật nhiều quy định mới nhằm đơn giản hóa thủ tục hoàn thuế. Dưới đây là các quy định chính mà doanh nghiệp cần lưu ý.
Theo Điều 15 Luật Thuế giá trị gia tăng 2024, các trường hợp được hoàn thuế GTGT bao gồm doanh nghiệp nộp thuế theo phương pháp khấu trừ có số thuế đầu vào lớn hơn đầu ra, hoặc các trường hợp xuất khẩu với số thuế đầu vào từ 300 triệu đồng trở lên. Nghị định 181/2025/NĐ-CP quy định chi tiết về hồ sơ và thời gian xử lý hoàn thuế, bao gồm 6 ngày làm việc cho hoàn thuế trước kiểm tra sau và 40 ngày cho kiểm tra trước hoàn thuế sau. Doanh nghiệp cần đảm bảo các chứng từ thanh toán không dùng tiền mặt cho giao dịch từ 5 triệu đồng trở lên để được khấu trừ thuế.
Hồ sơ hoàn thuế GTGT phải bao gồm các tài liệu như Mẫu 01/ĐNHT, bảng kê hóa đơn, chứng từ hàng hóa, dịch vụ mua vào (Mẫu 01-1/HT), và các giấy tờ liên quan như hợp đồng xuất khẩu hoặc giấy chứng nhận quyền sử dụng đất đối với dự án đầu tư. Nghị định 70/2025/NĐ-CP bổ sung các quy định về hóa đơn điện tử, yêu cầu doanh nghiệp sử dụng hóa đơn điện tử có mã của cơ quan thuế để đảm bảo tính minh bạch. Các quy định này giúp cơ quan thuế kiểm soát chặt chẽ và giảm thiểu rủi ro gian lận thuế.
>>>> Xem thêm tại đây: Dịch vụ hoàn thuế GTGT tại Đồng Nai
4. Quy trình điền và nộp mẫu hoàn thuế GTGT
Quy trình điền và nộp mẫu hoàn thuế GTGT cần được thực hiện đúng theo các bước cụ thể để đảm bảo hồ sơ hợp lệ và được cơ quan thuế chấp thuận. Dưới đây là hướng dẫn chi tiết từng bước theo pháp luật Việt Nam hiện hành, dựa trên Luật Thuế giá trị gia tăng 2024 và các văn bản liên quan.
- Bước 1: Chuẩn bị hồ sơ hoàn thuế. Doanh nghiệp cần thu thập đầy đủ các giấy tờ theo quy định tại Nghị định 181/2025/NĐ-CP, bao gồm Mẫu 01/ĐNHT, bảng kê hóa đơn (Mẫu 01-1/HT), và các chứng từ liên quan như hợp đồng xuất khẩu, tờ khai hải quan, hoặc giấy chứng nhận quyền sử dụng đất cho dự án đầu tư. Các chứng từ này phải được lưu trữ đúng quy định của Luật Kế toán 2015.
- Bước 2: Điền mẫu 01/ĐNHT. Doanh nghiệp cần ghi rõ thông tin về kỳ tính thuế, số thuế GTGT đề nghị hoàn, và các căn cứ pháp lý như Điều 15 Luật Thuế giá trị gia tăng 2024. Thông tin cần được điền chính xác, bao gồm mã số thuế, tên doanh nghiệp, và số tiền thuế đề nghị hoàn. Việc điền sai có thể dẫn đến việc hồ sơ bị trả lại.
- Bước 3: Nộp hồ sơ cho cơ quan thuế. Hồ sơ có thể được nộp trực tiếp tại cơ quan thuế quản lý hoặc qua cổng thông tin điện tử theo quy định tại Nghị định 70/2025/NĐ-CP. Doanh nghiệp cần kiểm tra kỹ hồ sơ trước khi nộp để tránh sai sót, đảm bảo tuân thủ thời hạn nộp hồ sơ theo quy định.
- Bước 4: Theo dõi và xử lý phản hồi. Sau khi nộp, cơ quan thuế sẽ xử lý hồ sơ trong vòng 6 ngày (hoàn trước kiểm sau) hoặc 40 ngày (kiểm trước hoàn sau) theo Nghị định 181/2025/NĐ-CP. Doanh nghiệp cần theo dõi trạng thái hồ sơ qua cổng thông tin điện tử hoặc liên hệ trực tiếp với cơ quan thuế để xử lý các vấn đề phát sinh.
5. Các lưu ý quan trọng khi thực hiện hoàn thuế GTGT
Khi thực hiện hoàn thuế GTGT, doanh nghiệp cần chú ý một số điểm quan trọng để tránh vi phạm pháp luật và đảm bảo hiệu quả. Các quy định tại Luật Thuế giá trị gia tăng 2024 và các văn bản hướng dẫn như Nghị định 181/2025/NĐ-CP và Thông tư 80/2021/TT-BTC đã chỉ rõ các yêu cầu cần tuân thủ.
Doanh nghiệp cần đảm bảo tất cả hóa đơn, chứng từ mua vào được lập đúng quy định và sử dụng hóa đơn điện tử theo Nghị định 70/2025/NĐ-CP. Các giao dịch từ 5 triệu đồng trở lên phải có chứng từ thanh toán không dùng tiền mặt để được khấu trừ thuế GTGT đầu vào. Việc không tuân thủ quy định này có thể dẫn đến việc từ chối hoàn thuế theo Điều 26 Nghị định 181/2025/NĐ-CP.
Đối với các dự án đầu tư, doanh nghiệp cần cung cấp đầy đủ các giấy tờ như giấy chứng nhận quyền sử dụng đất hoặc hợp đồng thuê đất, đồng thời đảm bảo vốn điều lệ đã góp đủ theo đăng ký. Điều 15 Luật Thuế giá trị gia tăng 2024 quy định rõ các trường hợp không được hoàn thuế, như dự án khai thác tài nguyên khoáng sản có chi phí năng lượng chiếm từ 51% giá thành trở lên. Doanh nghiệp cần kiểm tra kỹ để tránh vi phạm.
Cuối cùng, doanh nghiệp nên thường xuyên cập nhật các văn bản pháp luật mới, chẳng hạn như Nghị định 174/2025/NĐ-CP về giảm thuế GTGT, để tận dụng tối đa các chính sách ưu đãi. Việc sử dụng phần mềm hóa đơn điện tử như MISA meInvoice hoặc Bkav eHoadon cũng giúp doanh nghiệp quản lý hóa đơn và kê khai thuế chính xác hơn.
Việc thực hiện đúng quy trình hoàn thuế GTGT không chỉ giúp doanh nghiệp tối ưu hóa dòng tiền mà còn đảm bảo tuân thủ pháp luật Việt Nam hiện hành. Mẫu hoàn thuế GTGT mới nhất hiện nay và cách điền đòi hỏi sự cẩn trọng trong việc chuẩn bị hồ sơ và điền thông tin theo các quy định hiện hành. Để được hỗ trợ chuyên sâu và đảm bảo quy trình hoàn thuế diễn ra thuận lợi, hãy liên hệ ACC Đồng Nai để nhận tư vấn chi tiết và giải pháp phù hợp.
Để lại một bình luận